ระบบจะคำนวณเงินได้พึงประเมินโดยนำเงินได้ทั้งปีรวมค่าล่วงเวลา หักด้วยค่าใช้จ่ายส่วนตัว หักด้วยค่าลดหย่อนต่างๆ และนำเงินได้พึงประเมินสุทธิมาคำนวณภาษี
โดยเงินได้พึงประเมิน = เงินเดือน + ค่าล่วงเวลา + เงินได้ที่คำนวณภาษี - เงินหักที่คำนวณภาษี
อัตราภาษีก้าวหน้า (Progressive Tax Rate)
💬 Note
อัตราภาษีก้าวหน้า คือ อัตราภาษีที่จะสูงขึ้นตามระดับเงินได้พึงประเมินที่นำมาใช้คำนวณภาษีเงินได้
โดยเมื่อผู้เสียภาษีมีเงินได้พึงประเมินสูง จะยิ่งเสียภาษีในอัตราก้าวหน้าที่สูงขึ้น ซึ่งแต่ละขั้นของเงินได้จะใช้อัตราภาษีในการคำนวณที่ต่างกัน และนำภาษีที่คำนวณในแต่ละขั้นของอัตราก้าวหน้ามารวมเป็นภาษีที่ต้องจ่าย
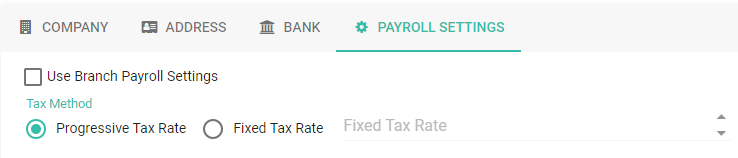
ปัจจุบันอัตราภาษีก้าวหน้าของภาษีเงินได้บุคคลธรรมดา จะแบ่งอัตราภาษีออกเป็น 8 ขั้น ตั้งแต่ 0% - 35% ตามระดับฐานเงินได้พึงประเมินตั้งแต่ 150,000 - 5,000,000 บาทขึ้นไป
ขั้นเงินได้พึงประเมิน | อัตราภาษี | ภาษีสูงสุดของขั้น | ภาษีสะสมสูงสุดของขั้น |
0 - 150,000 | 0% | ยกเว้น | 0 |
150,001 - 300,000 | 5% | 7,500 | 7,500 |
300,001 - 500,000 | 10% | 20,000 | 27,500 |
500,001 - 750,000 | 15% | 37,500 | 65,000 |
750,001 - 1,000,000 | 20% | 50,000 | 115,000 |
1,000,001 - 2,000,000 | 25% | 250,000 | 365,000 |
2,000,0001 - 5,000,000 | 30% | 900,000 | 1,265,000 |
5,000,001 ขึ้นไป | 35% | ไม่จำกัด | ไม่จำกัด |
🏷 Case: เงินได้พึงประเมิน ปี 2022 หลังจากหัก ค่าลดหย่อนภาษี = 580,000.00 บาท
ขั้นเงินได้พึงประเมิน | อัตราภาษี | ภาษีสูงสุดของขั้น | การคำนวณภาษีสะสม |
0 - 150,000 | 0% | ยกเว้น | 0 |
150,001 - 300,000 | 5% | 7,500 | 7,500 |
300,001 - 500,000 | 10% | 20,000 | 27,500 |
500,001 - 750,000 | 15% | 37,500 | (80,000 x 0.15) + 27,500 = 39,500 |
750,001 - 1,000,000 | 20% | 50,000 |
|
1,000,001 - 2,000,000 | 25% | 250,000 |
|
2,000,0001 - 5,000,000 | 30% | 900,000 |
|
5,000,001 ขึ้นไป | 35% | ไม่จำกัด |
|
ดังนั้น
หากมีเงินได้พึงประเมินหลังหักค่าลดหย่อนภาษี ปี 2022 580,000 บาท จะต้องเสียภาษี 39,500 บาท
💬 Note
การคำนวณภาษีเงินได้ไม่ประจำอื่น ๆ เช่น ค่า Commission หรือ Bonus ต่าง ๆ ระบบจะคำนวณภาษีเป็นเดือนต่อเดือน และคำนวณตามขั้นบันไดอัตราภาษีที่พนักงานท่านนั้นถูกคำนวณอยู่
ตัวอย่าง
พนักงานมีเงินได้พึงประเมินหลังหักค่าลดหย่อนภาษี 580,000 บาท
อัตราภาษีอยู่ที่ขั้นบันได 15% หักภาษีเฉลี่ยเดือนละ 3,292 บาท
หากในเดือน ม.ค. พนักงานได้รับเงินได้ Commission 5,000 บาท
พนักงานจะต้องเสียภาษีเพิ่มในส่วนของค่า Commission (5,000 x 0.15) = 750 บาท
ดังนั้น
พนักงานจะต้องเสียภาษีในเดือน ม.ค. รวมทั้งหมด (3,292 + 750) = 4,042 บาท
อัตราคงที่ (Fixed Tax Rate)
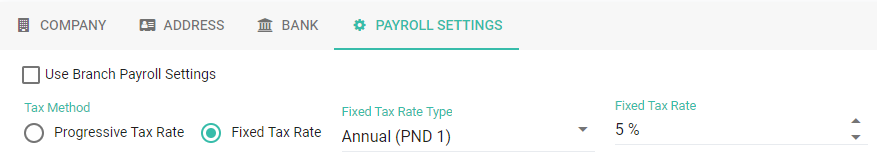
แบ่งเป็น
ภงด.1 (Annual (PND 1))
ใช้กรณีที่ได้รับอนุมัติจากกรมสรรพากรให้หักอัตราภาษี 3% ซึ่งจะแสดงประเภทเงินได้ (2) ในใบแนบภงด.1
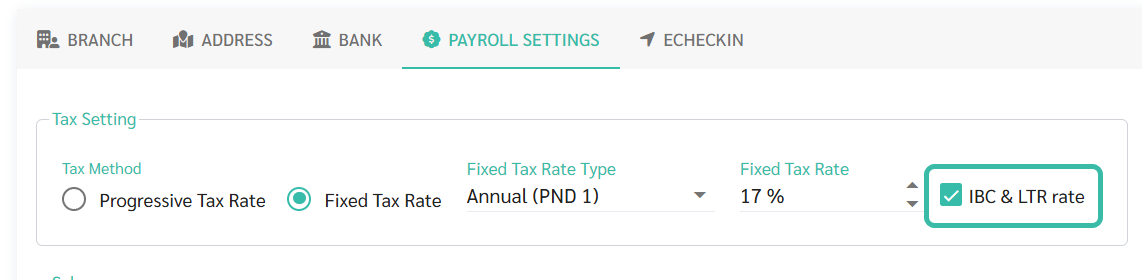
หากทางบริษัท มีการคำนวณภาษีให้กับพนักงานชาวต่างชาติที่มีรายได้สูง และตรงตามเงื่อนไขประเภทพนักงานแบบ IBC (International Business Center) หรือ LTR (Long-Term Resident Visa) สามารถตั้งค่าการคำนวณภาษี แบบ Flat rate โดยติ๊กเช็คบ้อค IBC % LTR rate และระบุจำนวน % ที่ต้องการหักภาษี โดยค่าลดหย่อนภาษีทั้งหมดของพนักงานประเภทนี้จะไม่ถูกนำมาคำนวนภาษี
ภงด.3 (Monthly (PND 3))
ใช้กรณีที่ต้องการหักภาษี ณ ที่จ่าย 3% ซึ่งเงินได้จะไม่ถูกรวมยื่นในแบบ ภงด.1, ภงด. 1ก และจะไม่ถูกหักประกันสังคม
⚠ Caution
กรณีตั้ง อัตราภาษีคงที่ ในการตั้งค่าเงินเดือนจะมีผลกับการแสดงข้อมูลใน ประเภทเงินได้ ใน ภงด.1 ภงด.3 และ เอกสารรายงาน 50 ทวิ (ภงด3)
อัตราภาษีคงที่ | ประเภทเงินได้แสดง ดังนี้ |
1% | ค่าขนส่ง |
2% | ค่าโฆษณา |
3% | ค่าบริการ |
5% | ค่าเช่า |
อื่น ๆ | ค่าบริการ |
🚩หมายเหตุ
หากไม่ต้องการหักภาษีพนักงานและไม่ต้องการยื่น ภงด.1 หรือ ภงด.3 ให้ไปที่หน้าสาขา เปิดแท็บ “การตั้งค่าเงินเดือน” เลือก “อัตราภาษีคงที่” เลือกประเภทเป็น ภงด.1 (รายปี) หรือ ภงด.3 (รายเดือน) และตั้งอัตราภาษีคงที่เป็น 0% โดยเมื่อเรียกดูเอกสารราชการต่าง ๆ ไม่ต้องเลือกสาขานี้